주택대출 연말정산 자료 준비|전세 원리금과 주담대 이자 구분
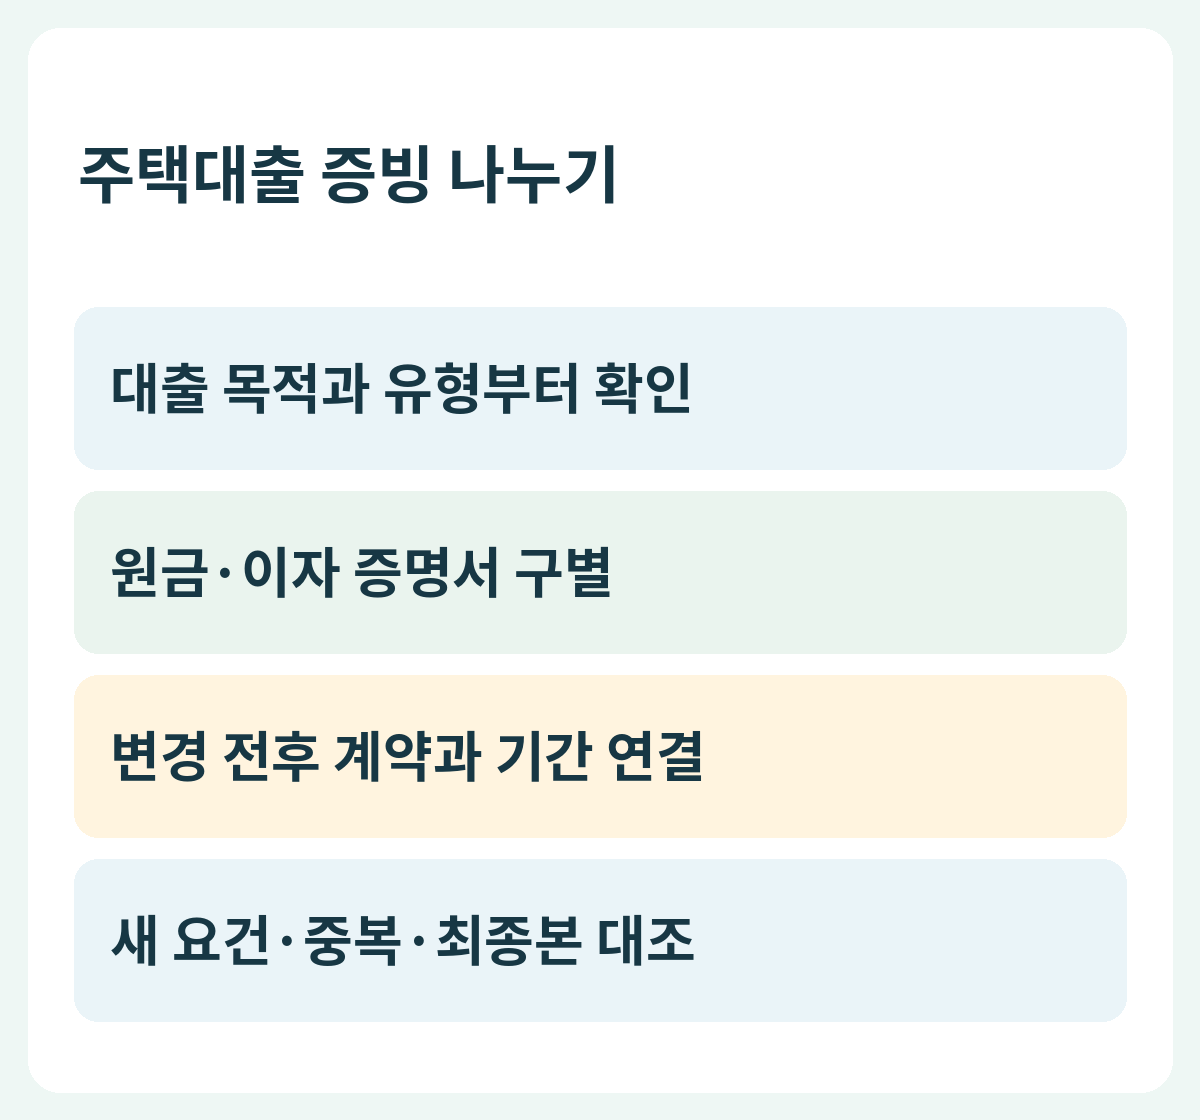
은행에서 받은 대출 자료라고 모두 같은 주택 공제 서류는 아닙니다. 전세 등 임차자금의 원리금 자료와 주택담보대출 이자 자료를 구분해 두면 내년 정산 때 확인할 항목이 분명해집니다. 올해 대환·연장이나 이사가 있었다면 변경 전후 계약도 함께 정리해 보세요.
은행에서 받은 대출 자료라고 모두 같은 주택 공제 서류는 아닙니다. 전세 등 임차자금의 원리금 자료와 주택담보대출 이자 자료를 구분해 두면 내년 정산 때 확인할 항목이 분명해집니다. 올해 대환·연장이나 이사가 있었다면 변경 전후 계약도 함께 정리해 보세요.
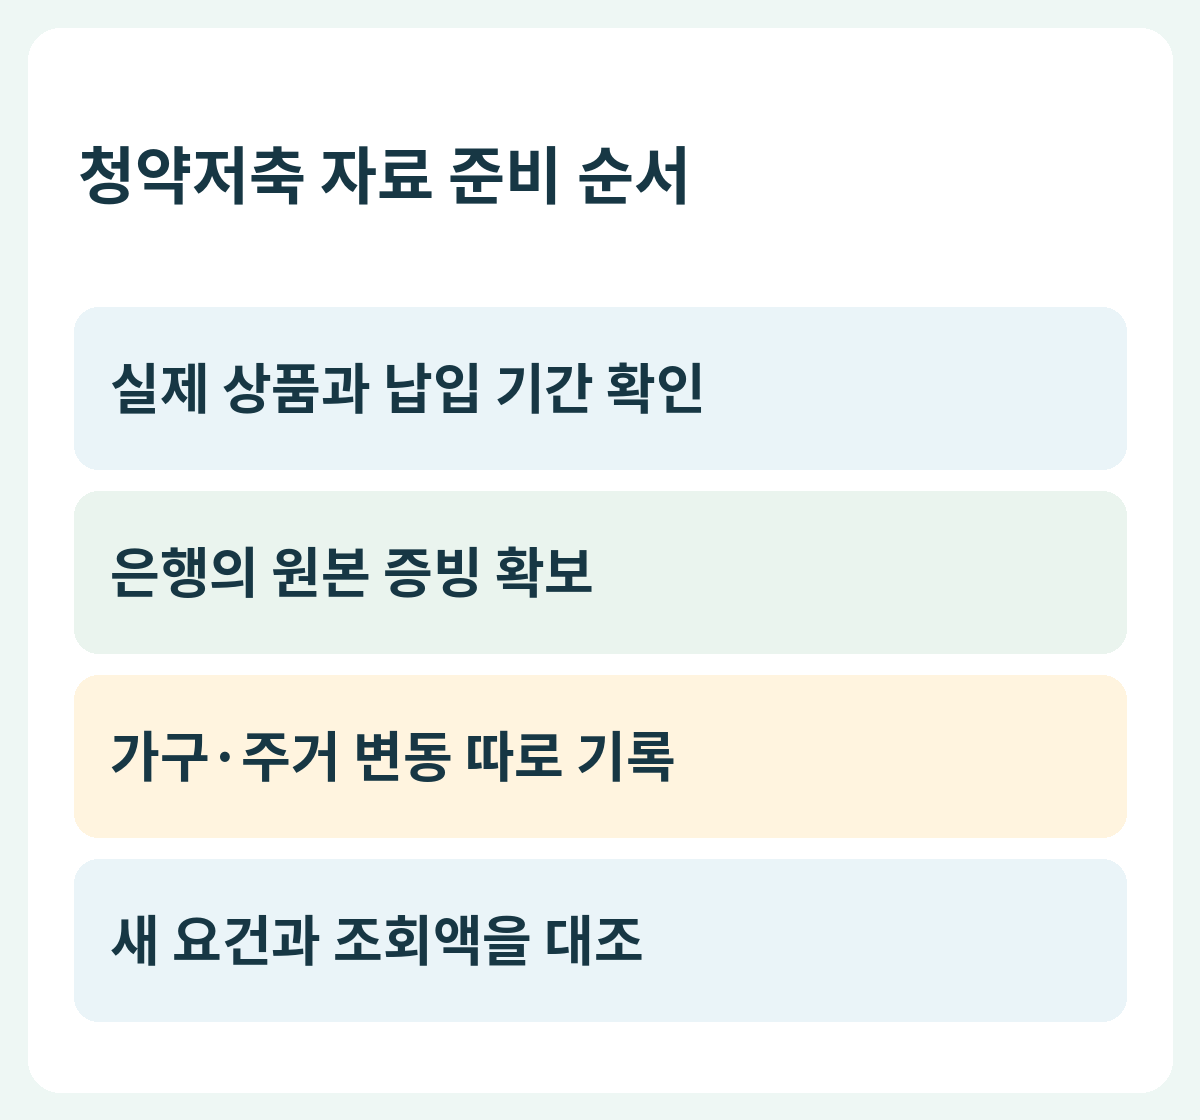
청약저축에 돈을 넣었다는 내역과 연말정산 공제 자격은 같은 정보가 아닙니다. 내년 정산에 앞서 납입증명서와 올해 주거·가구 변동을 미리 정리해 두세요. 가입 상품의 이름과 기간을 확인하고 조회된 금액을 곧바로 환급액으로 바꾸어 읽지 않는 것이 좋습니다.
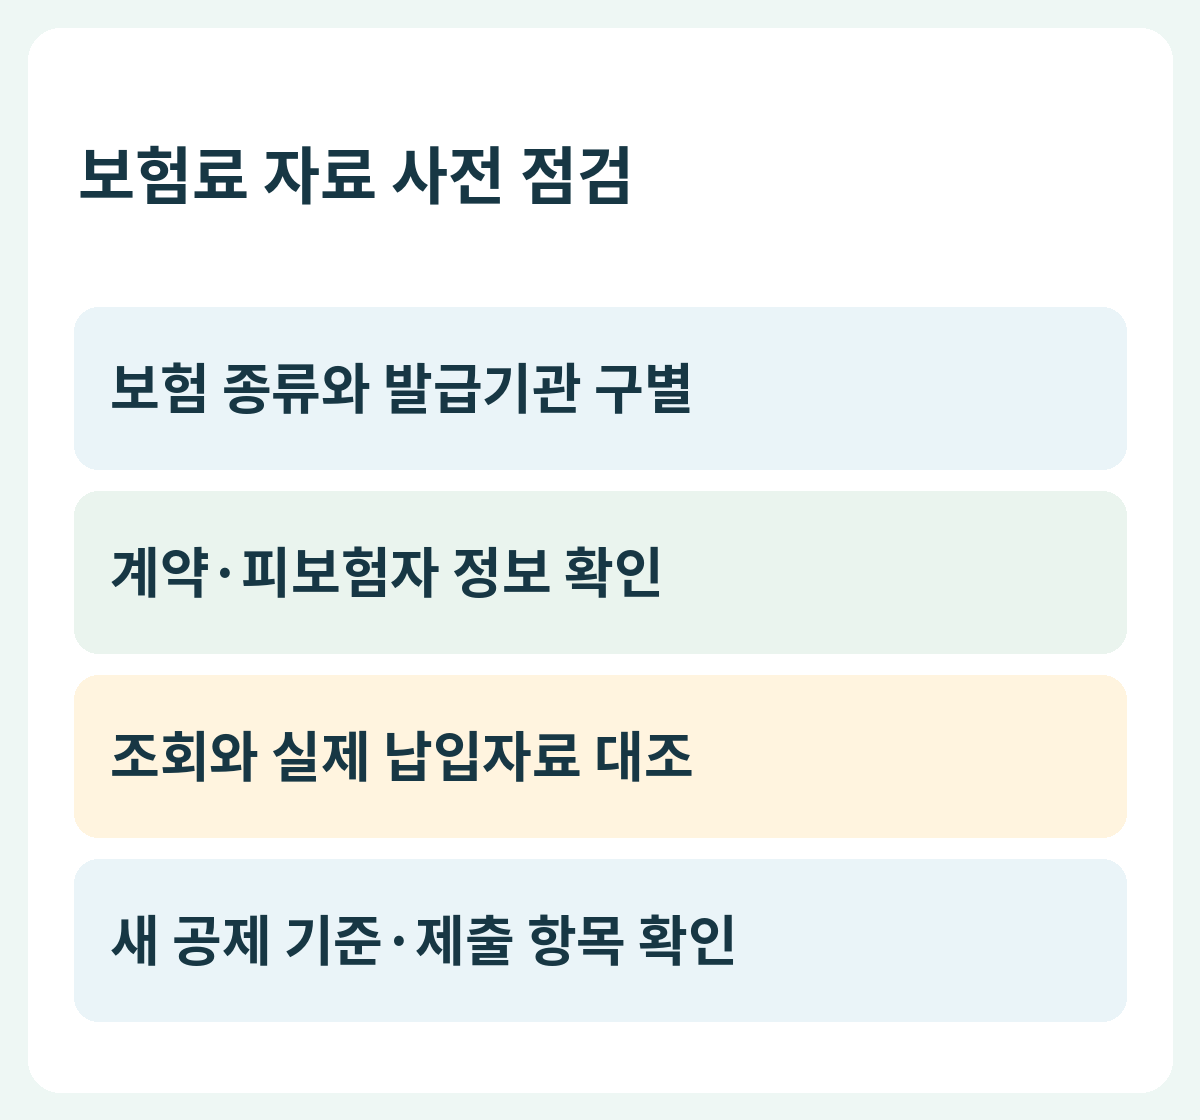
올해 낸 보험료를 모두 더했다고 연말정산 적용 금액을 확인한 것은 아닙니다. 보험의 종류와 납입증명서, 계약·피보험자 정보를 구분해 두어야 다음 정산 때 질문할 범위가 분명해집니다. 건강보험료 확인서와 민간 보험회사 자료도 나눠 준비해 보세요.
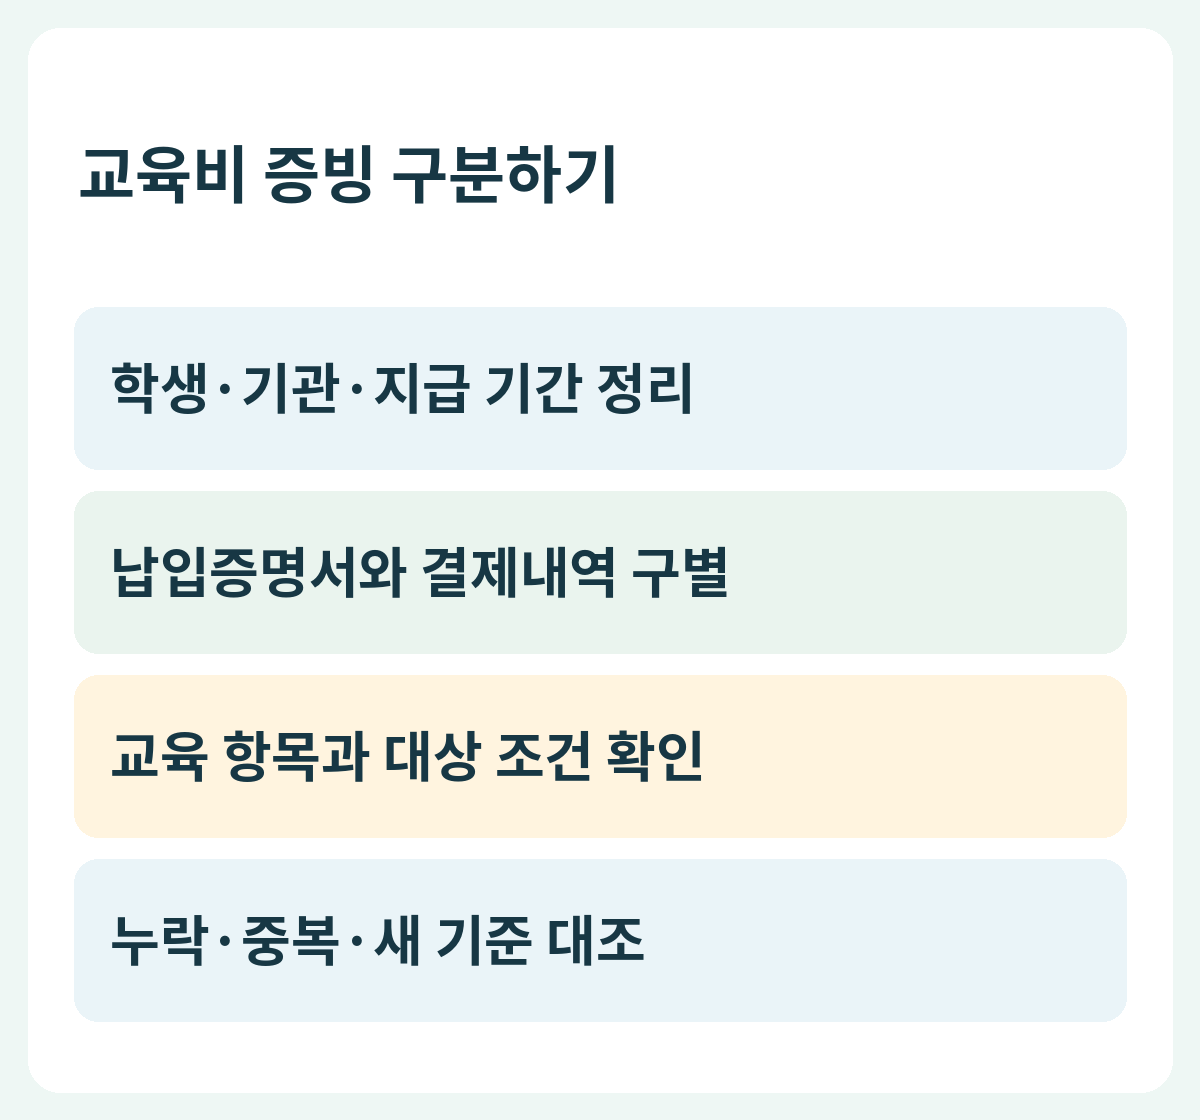
교육비라는 이름으로 묶은 지출도 대상과 증빙이 모두 같지는 않습니다. 내년 정산에 앞서 학교 납입금, 학원비와 입학전형 관련 지급 자료를 구분해 두세요. 카드로 결제했다는 사실만으로 교육비 공제 여부가 결정되지는 않으므로 지출의 종류와 적용 조건을 따로 확인하는 것이 좋습니다.
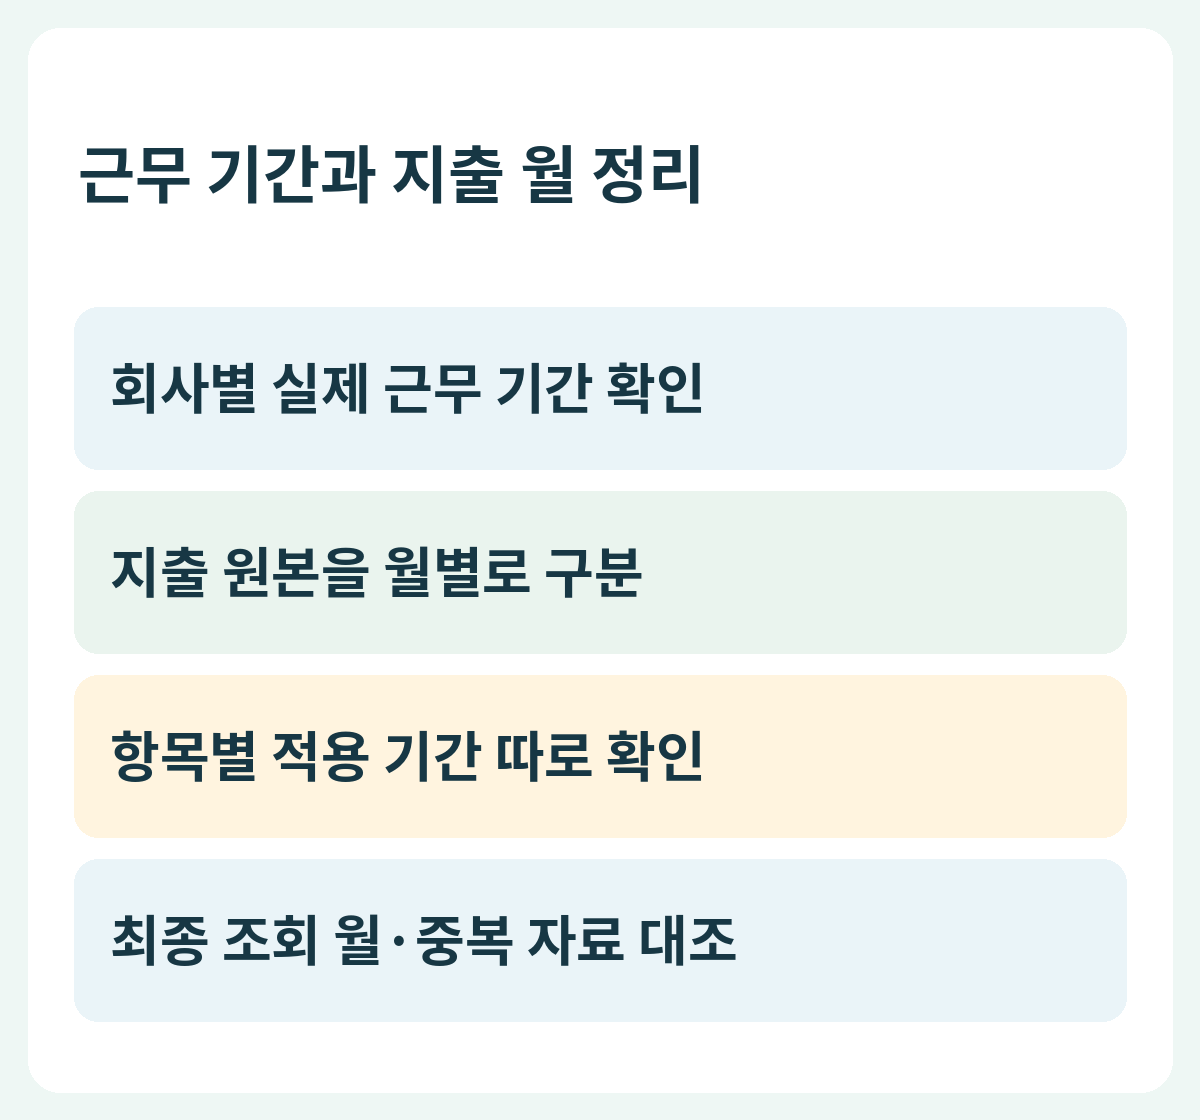
올해 쉬었던 기간과 근무한 기간이 섞여 있다면 연간 지출 합계만으로 연말정산 자료를 정리하기 어렵습니다. 항목마다 적용 기간이 같다고 가정하지 않고 월별 원본을 준비해 두세요. 전 회사 급여 자료를 합산하는 질문과 지출의 근무 기간을 고르는 질문은 구분할 필요가 있습니다.
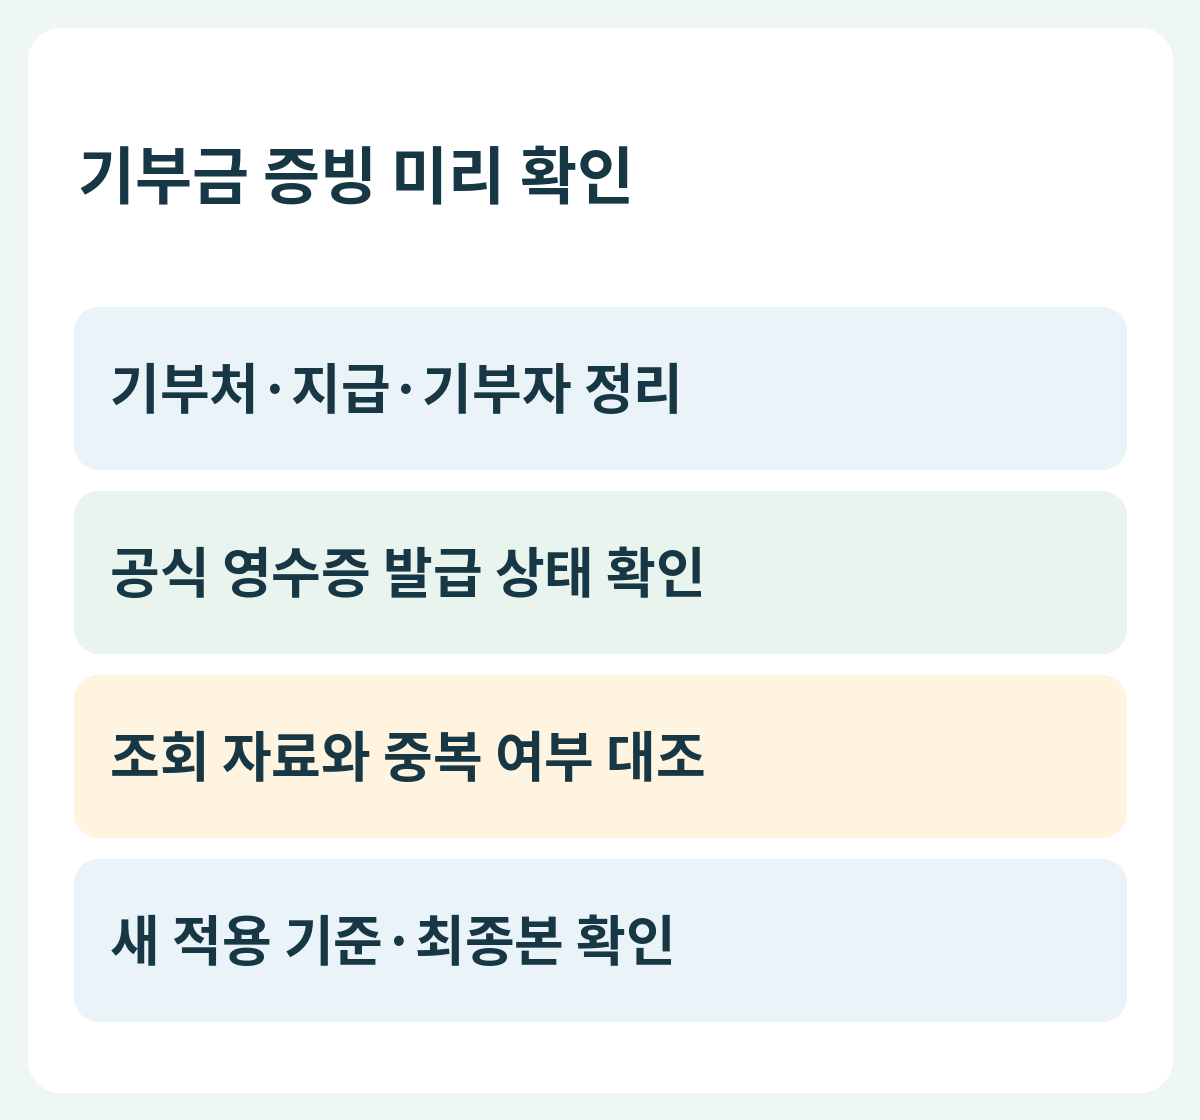
기부했다는 이체내역을 갖고 있어도 연말정산 제출에 필요한 영수증과 같다고 볼 수는 없습니다. 올해 기부처와 지급일, 영수증 발급 상태를 미리 정리해 두세요. 단체 이름이나 고유번호만 보고 공제 가능하다고 판단하지 않고 실제 증빙과 적용 기준을 함께 읽는 것이 좋습니다.
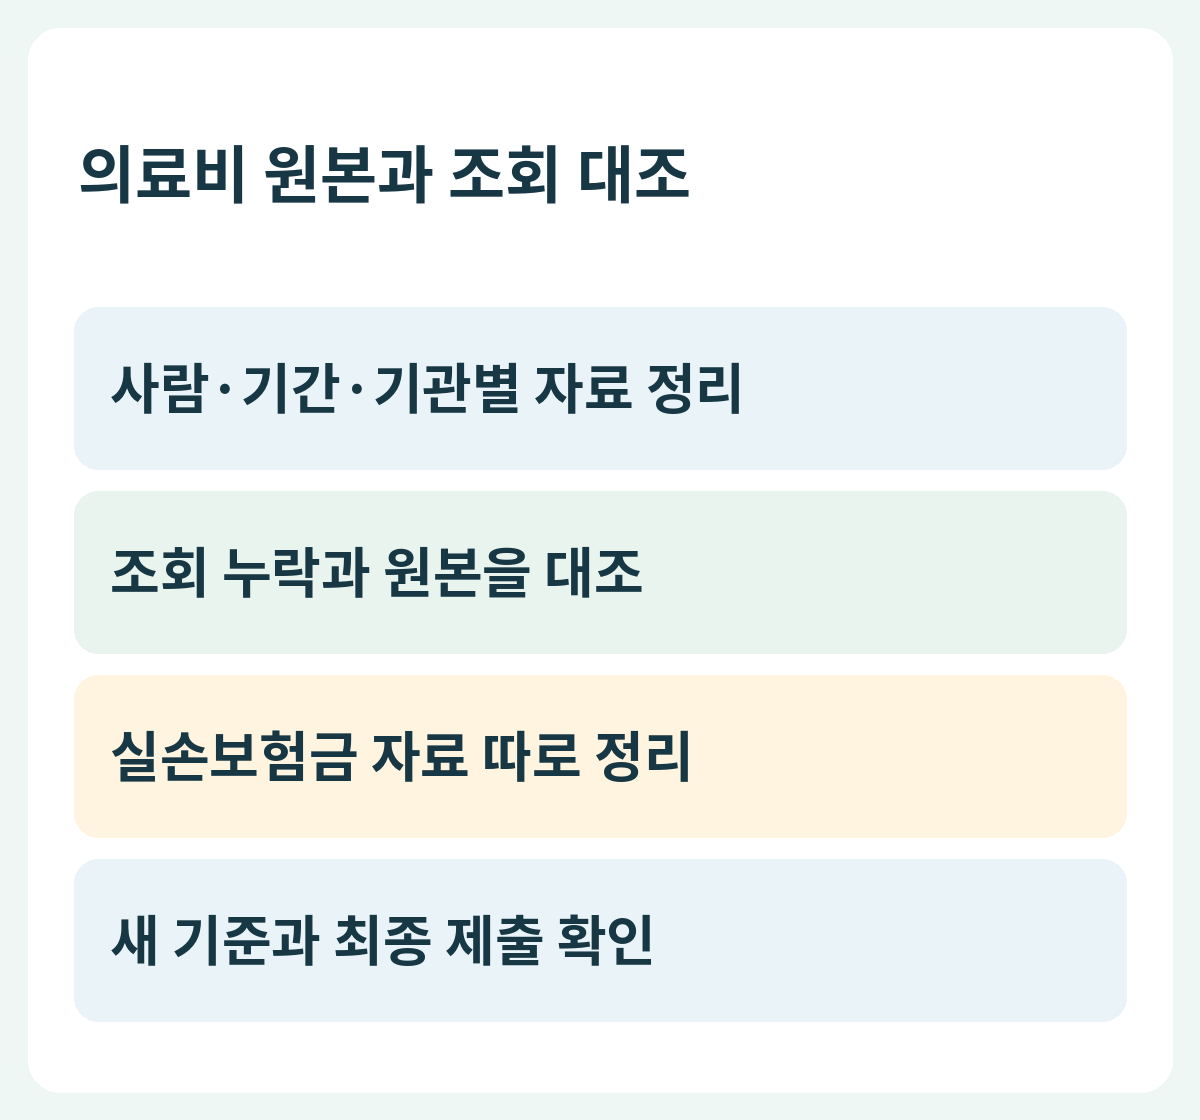
병원비를 낸 기억이 있어도 내년 간소화 조회에서 모든 자료가 같은 형태로 보인다고 기대하기 어렵습니다. 의료비 원본과 실손보험금 자료를 나눠 모아 두면 누락 여부를 확인하기 쉽습니다. 진료비 합계를 그대로 환급액이나 공제금액으로 생각하지 않는 것이 출발점입니다.
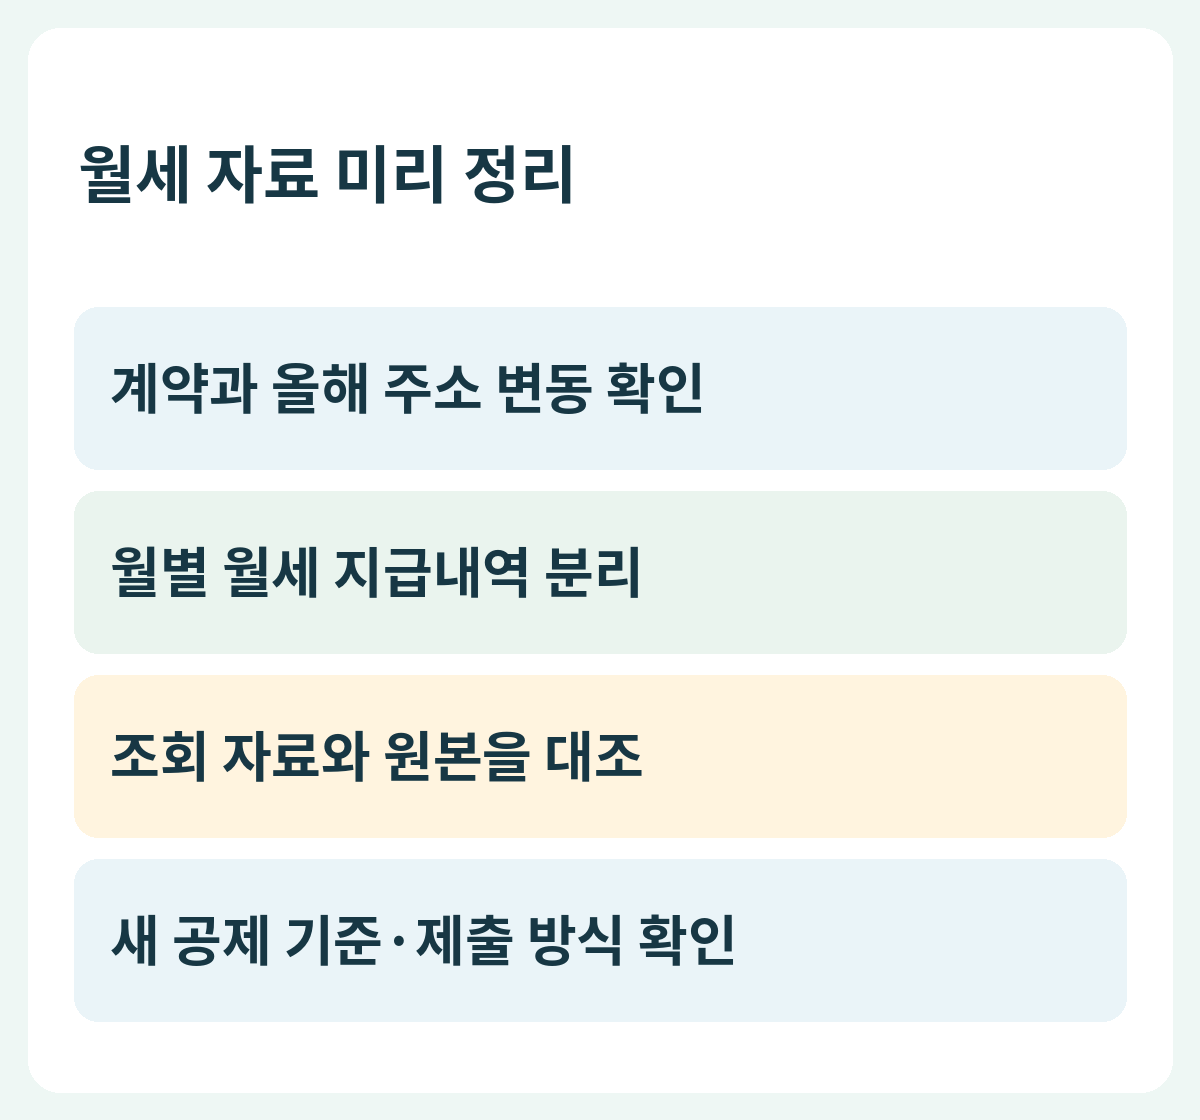
내년 정산을 앞두고 월세를 얼마나 냈는지만 합산하면 계약과 주소, 실제 지급 자료를 다시 찾아야 할 수 있습니다. 올해 안에 계약서와 월별 이체내역을 함께 정리해 두세요. 서류가 있다는 사실과 공제 요건을 충족한다는 사실을 나눠 확인하는 것이 좋습니다.
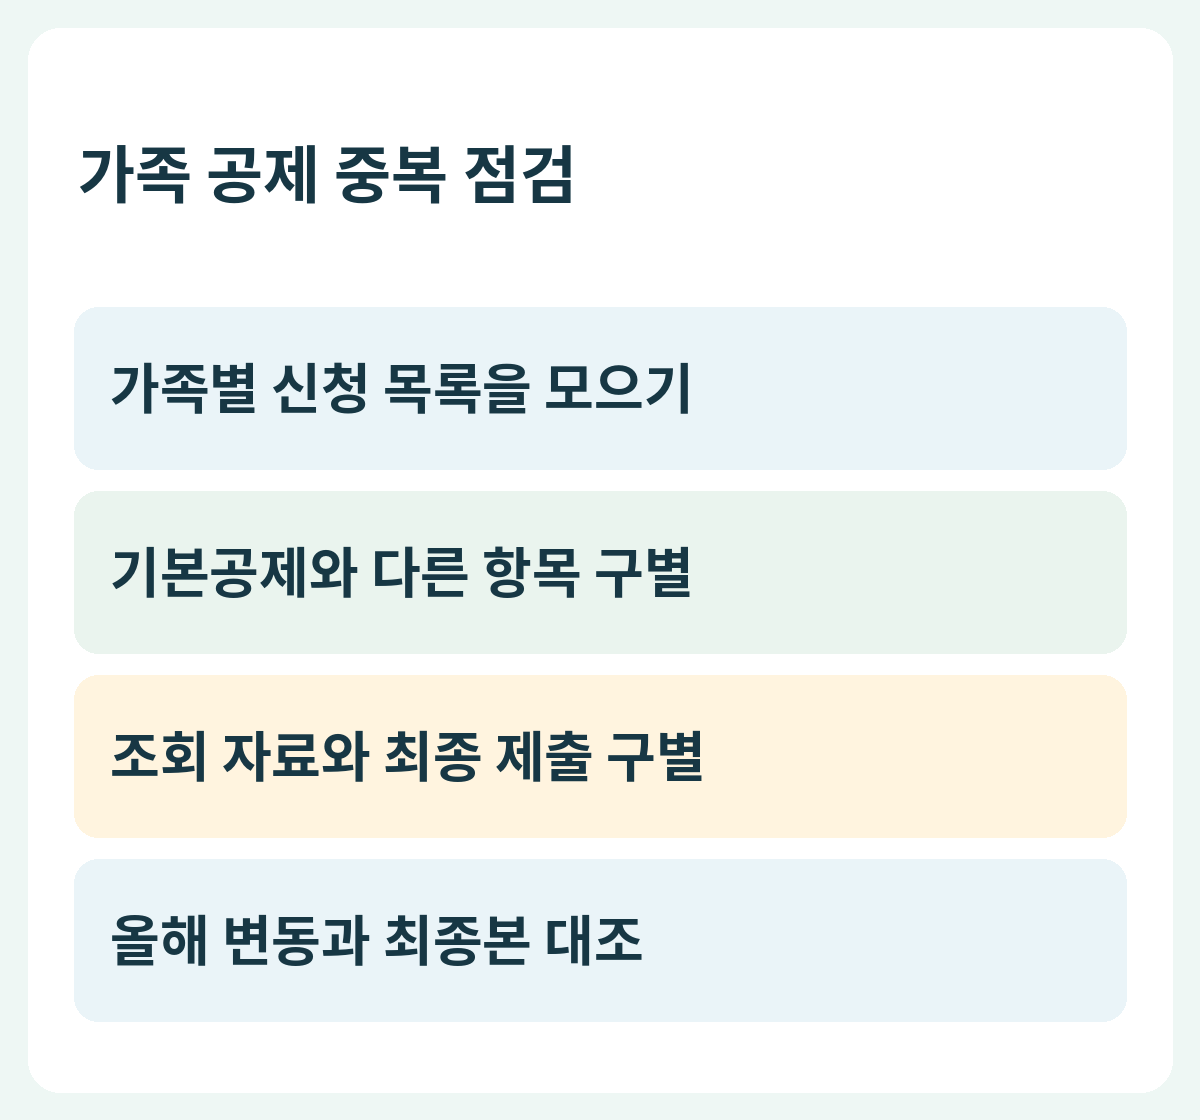
가족의 자료를 각자 내려받다 보면 같은 자녀나 부모님을 여러 사람이 신청 목록에 넣기 쉽습니다. 연말 전에 누구의 신고서에서 어떤 항목을 검토하는지 맞춰 두면 중복 제출을 줄이는 데 도움이 됩니다. 자료를 가진 사람과 실제 공제를 적용할 사람을 구분해 보세요.