은행에서 받은 대출 자료라고 모두 같은 주택 공제 서류는 아닙니다. 전세 등 임차자금의 원리금 자료와 주택담보대출 이자 자료를 구분해 두면 내년 정산 때 확인할 항목이 분명해집니다. 올해 대환·연장이나 이사가 있었다면 변경 전후 계약도 함께 정리해 보세요.
서류 종류를 나누는 기준
국세청 2025년 귀속 첨부서류 안내는 주택임차차입금의 상환 증명과 장기주택저당차입금 이자상환증명서를 구분합니다. 이 글은 원본 자료를 준비하는 절차 안내입니다. 2026년 귀속의 주택·소득·대출 자격과 한도는 새 공식 안내로 확인해야 하며 개인의 대출을 공제 가능하다고 판정하지 않습니다.
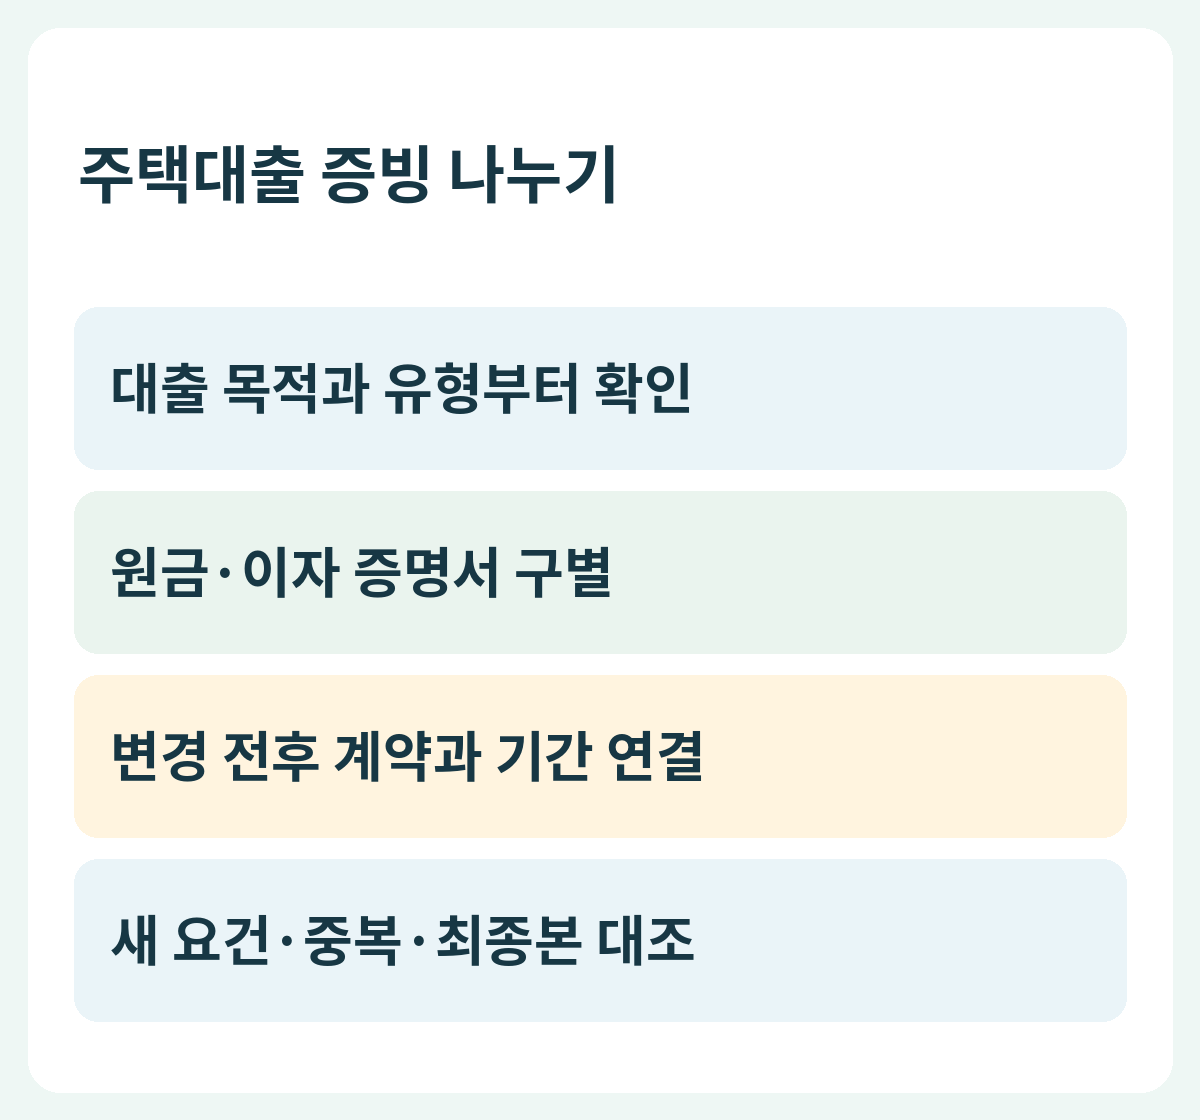
대출 목적과 실제 문서 확인
대출 이름만 보지 말고 임차자금인지 주택 구입 관련인지, 실제 발급 증명서의 항목이 무엇인지 확인합니다. 원금과 이자를 따로 표시하는 문서인지도 읽으세요. 매달 은행에 보낸 합계를 전부 이자라고 적거나 같은 대출을 두 공제 항목에 동시에 넣지 않도록 분리해 기록하는 것이 좋습니다.
금융기관과 개인간 차입 구별
공식 안내는 개인간 임차자금 차입의 계약·상환 관련 서류도 별도로 제시합니다. 은행 자료가 없다는 이유로 다른 대출의 요건과 서류를 임의로 적용하지 않습니다. 실제 빌린 상대, 계약과 지급 자료를 적고 해당 유형의 현재 공식 요건을 확인하세요. 이 글에서는 개인간 대출의 적격 여부를 결정하지 않습니다.
대환·연장 자료의 연결 확인
올해 대환이나 연장이 있었다면 기존·새 계약과 해당 연도의 상환·이자 자료를 같이 보관합니다. 국세청 첨부서류 안내에는 이런 경우의 기존·신규 대출계약서가 구분되어 있습니다. 실제 날짜와 문서의 기간을 맞춰 보고 두 기관의 자료가 중복되거나 빠지는 부분이 있는지 확인하세요.
제출 전 확인표 만들기
대출 유형, 발급기관, 자료 기간, 원금·이자 구분, 계약 변경과 회사 요구 자료를 한 표에 적습니다. 조회된 금액만으로 다른 공제 요건이 모두 확인된 것은 아닙니다. 적용연도 기준과 소속 회사의 새 제출 안내를 받은 뒤 최종 파일을 고르세요. 작년 한도나 다른 사람의 대출 조건을 내 사례로 가져오지 않는 것이 좋습니다.
자주 묻는 질문
대출 상환액 전체가 주택담보대출 이자 공제인가요?
원금과 이자, 대출의 종류를 나눠 봐야 합니다. 증명서의 항목과 해당 귀속연도의 자격·한도를 따로 확인하세요.
함께 볼 글
공식 자료와 확인 기준
2026년 10월 3일 국세청 2025년 귀속 주택자금 첨부서류 안내를 확인했습니다. 2026년 귀속 공제 자격·한도나 개별 대환 대출의 적격을 확정하지 않았습니다.